Международная компания публичное акционерное общество «Циан» (МКПАО «Циан», «Циан», «Группа» или «Компания»), ведущая онлайн-платформа операций с недвижимостью в России, объявляет финансовые результаты за третий квартал и девять месяцев 2026 года.
Ключевые финансовые показатели
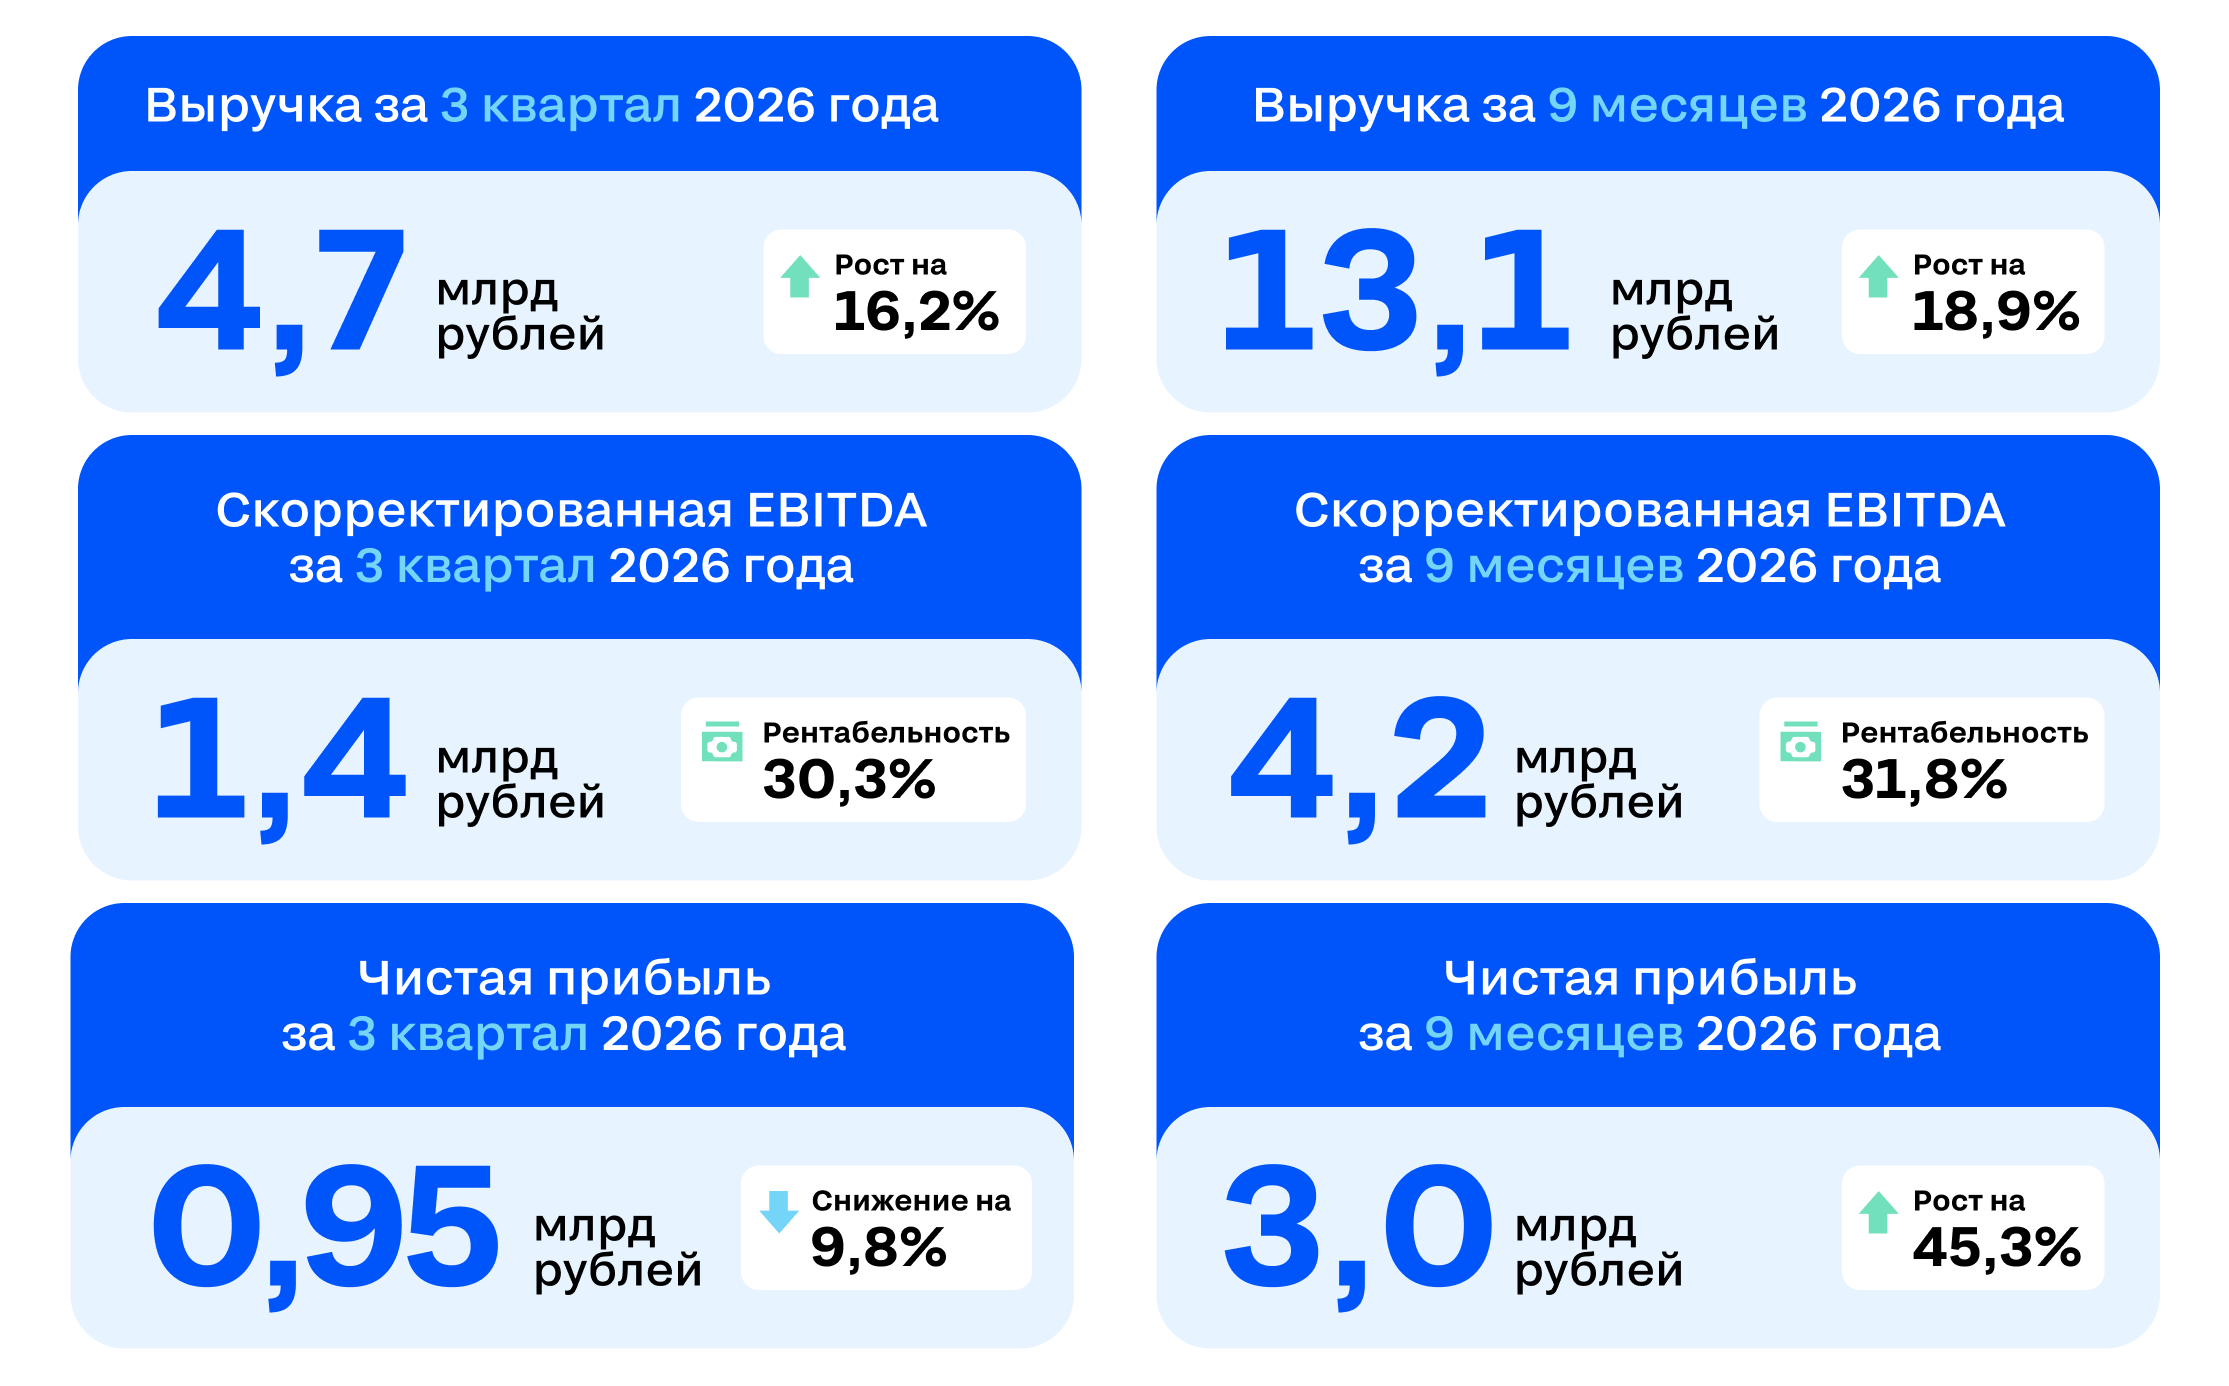
В 3 квартале 2026 года выручка выросла на 16,2% до 4,7 млрд руб. Выручка Основного бизнеса увеличилась на 17,3% год к году. За 9 месяцев 2026 г. совокупная выручка Циана увеличилась на 18,9% год к году – до 13,1 млрд руб.
Скорректированная EBITDA в 3 квартале 2026 года увеличилась на 26,0% и составила 1,4 млрд руб. Рентабельность по скорректированной EBITDA1 увеличилась на 2,4 п.п. до 30,3% (по сравнению с 27,9% в 3 квартале 2025 года) — за счет операционного рычага и последовательного улучшения операционной эффективности. За 9 месяцев 2026 г. скорректированная EBITDA1 увеличилась на 50,7% год к году – до 4,2 млрд руб., рентабельность составила 31,8%.
Чистая прибыль в 3 квартале 2026 года снизилась на 9,8% год к году до 0,95 млрд руб. По итогам 9 месяцев 2026 года чистая прибыль выросла на 45% год к году.
Денежные средства и их эквиваленты на конец периода составили 3,7 млрд руб.
Результаты 9 месяцев 2026 года соответствуют прогнозу Компании на 2026 год, объявленному 26 марта 2026 года. В рамках изначально заявленного прогноза Компания уточняет диапазон по росту выручки в 17-18% за 2026 год. При этом повышает прогноз по рентабельности по скорректированной EBITDA1 до 31-32%.
В октябре Совет директоров Компании объявил о проведении заочного голосования для принятия общим собранием акционеров решения о выплате дивидендов за 9 месяцев 2026 года. Рекомендованный размер дивиденда — 33 рубля на одну акцию, что соответствует дивидендной доходности в размере 14,2%. Предложенная дата дивидендной отсечки — 30 ноября 2026 года.
В 3 квартале 2026 года Совет директоров Компании согласовал рыночный выкуп акций Компании на сумму до 4 млрд руб. сроком 12 месяцев. Обратный выкуп осуществляется на организованных торгах Московской биржи дочерней структурой Компании — АО «Ц-Решения». Выкуп был начат 15 июля 2026 года. По состоянию на 30 сентября 2026 года было выкуплено 1 972 045 акций на сумму 1,2 млрд руб.
По результатам 9 месяцев 2026 года и в 3 квартале 2026 года рынок оставался сложным. Количество сделок в столичных регионах в 3 квартале 2026 года на первичном рынке упало на 14%, а по итогам 9 месяцев 2026 года – на 16%. При этом, за 9 месяцев 2026 года Компания продемонстрировала рост количества лидов застройщикам на 1% год к году. На вторичном рынке в эти периоды наблюдался незначительный рост по количеству сделок, как результат перетока спроса из сегмента первичной недвижимости: рост на 4% в 3 квартале 2026 года и на 5% за 9 месяцев 2026 года.
Несмотря на сложную динамику рынка, выручка Компании выросла, благодаря последовательной реализации стратегии прибыльного роста:
укреплению лидерства в ключевых регионах, в том числе за счет развития продуктов и повышения ценности сервиса для клиентов и продуктовых инициатив (см. раздел «Развитие сервисов, продукта и технологий»);
повышению эффективности конверсий;
развитию дифференцированного ценообразования.
Все направления Основного бизнеса показали рост год к году как в 3 квартале, так и за 9 месяцев 2026 года. В 3 квартале 2026 года выручка от размещения объявлений выросла на 16,6% (14,5% за 9 месяцев); без учета посуточной аренды выручка от размещения объявлений в сегменте вторичной недвижимости выросла на 18% (19% за 9 месяцев). Выручка от лидогенерации увеличилась на 11,8% (18,2% за 9 месяцев). Выручка от медийной рекламы – на 35,4% (34,0% за 9 месяцев) год к году.
Операционные расходы в 3 квартале 2026 года увеличились на 11,1% год к году на фоне умеренного роста расходов на маркетинг и персонал.
Рентабельность по скорректированной EBITDA в 3 квартале 2026 года увеличилась на 2,4 п.п. до 30,3% по сравнению с 27,9% в 3 квартале 2025 года.
Чистый операционный денежный поток за 9 месяцев 2026 года уменьшился на 1,9% год к году на фоне эффекта высокой базы 2025 года, связанного с переходом на более эффективную схему оплаты поставщикам, а также ввиду сокращения процентного дохода вследствие снижения баланса денежных средств после выплат дивидендов и выкупа акций. Снижение частично компенсировал рост выручки, опережающий рост операционных расходов (скорректированная EBITDA6 выросла на 26% — 1 438 млн руб. против 1 141 млн руб. годом ранее).
млн руб. | 3 кв. 2026 | 3 кв. 2025 | изм., % | 9 мес. 2026 | 9 мес. 2025 | изм., % |
Совокупная выручка | 4 749 | 4 086 | 16,2% | 13 069 | 10 992 | 18,9% |
Скорректированная EBITDA(6) | 1 438 | 1 141 | 26,0% | 4 159 | 2 759 | 50,7% |
Рентабельность по скор. EBITDA, %(6) | 30,3% | 27,9% | 2,4 п.п. | 31,8% | 25,1% | 6,7 п.п. |
Прибыль за отчетный период | 952 | 1 056 | (9,8%) | 2 997 | 2 063 | 45,3% |
Дмитрий Григорьев, генеральный директор Циана:
«Несмотря на сложные условия рынка недвижимости, который не продемонстрировал такого восстановления, на которое можно было надеяться в начале года, Циану удается сохранять заявленную траекторию роста и по выручке, и по маржинальности. В этом нам помогает наша диверсифицированная бизнес-модель: присутствие в разных сегментах рынка недвижимости и разнообразие моделей монетизации. Наш стратегический фокус остается неизменным: укрепление лидерских позиций в наших ключевых регионах, развитие продуктов с высокой ценностью для клиентов, использование эффекта операционного рычага и повышение операционной эффективности, в том числе за счет автоматизации.
Мы продолжаем делиться создаваемой стоимостью с акционерами и при этом сохраняем достаточно ресурсов для финансирования роста и реализации стратегических приоритетов.
С точки зрения наших ожиданий от результатов года. Мы уточнили наш прогноз по росту выручки, оставаясь при этом в рамках изначально заявленного на 2026 год диапазона. И повысили прогноз по ожидаемой рентабельности по скорректированной EBITDA».
День инвестора Циана 2026
18 ноября 2026 года пройдет День инвестора Циана, где топ-менеджмент прокомментирует результаты третьего квартала 2026 года, расскажет о бизнес-модели и роли технологий в ней, а также том, как Циан планирует сохранять лидерство. Онлайн-трансляция начнется в 14:00 мск и будет доступна по .
Задать вопросы менеджменту Циана можно как во время трансляции, так и заранее по электронной почте .
Дивиденды
16 октября 2026 года Компания объявила о решении Совета директоров провести заочное голосование для принятия общим собранием акционеров решения о выплате дивидендов за 9 месяцев 2026 года. Рекомендованный размер дивиденда — 33 рубля на одну акцию. Предложенная дата дивидендной отсечки — 30 ноября 2026 года.
В случае одобрения акционерами, это будет вторая дивидендная выплата в 2026 году, анонсированная Компанией ранее.
Согласно дивидендной политике, Компания стремится ежегодно направлять на дивиденды 60-100% от скорректированной чистой прибыли по стандартам МСФО.
Обратный выкуп акций
6 июля 2026 года Совет директоров Компании согласовал рыночный выкуп акций. Размер выкупа не превысит 4 млрд руб., а срок реализации составит 12 месяцев. Обратный выкуп осуществляется на организованных торгах Московской биржи дочерней структурой Компании — АО «Ц-Решения». 15 июля 2026 года АО «Ц-решения» приступило к выкупу акций МКПАО «Циан».
По состоянию на 30 сентября было выкуплено 1 972 045 акций на сумму 1,2 млрд руб. С учетом обратного выкупа акций условное изменение фри-флоат составило 6 п.п. Текущий объем выкупа был профинансирован за счет собственных средств.
Обратный выкуп не повлияет на сроки и размер дивидендных выплат Компании.
Рынок недвижимости
В 3 квартале 2026 года ситуация на рынке недвижимости оставалась сложной:
В 3 квартале 2026 года ЦБ РФ один раз снизил ставку с 14,25% до 14,0%. На конец отчетного периода ставка осталась без изменений на уровне 14,0%. На фоне приостановки снижения ключевой ставки, замедлилась динамика снижения ипотечных ставок (18,8% среднее за сентябрь 2026 года).
В 3 квартале 2026 года количество сделок на рынке первичной недвижимости столичных регионов снизилось на 14% год к году (16% за 9 месяцев 2026 года).
При этом, во вторичной недвижимости в столицах в 3 квартале 2026 года количество сделок увеличилось на 4% год к году (+5% за 9 месяцев 2026 года). Эта динамика демонстрирует эффект перетока спроса из сегмента новостроек на рынок вторичного жилья при охлаждении рынка.
Предложение на рынке остается на исторических минимумах. В столичных регионах за 9 месяцев 2026 года количество предлагаемых объектов в новостройках сократилось на 17% год к году.
За 9 месяцев 2026 года цены на вторичном рынке в столичных регионах11 выросли в целом на 13,4%, а в новостройках — на 2,9%.
Выдачи ипотеки в 3 квартале 2026 года увеличились на 19% год к году по количеству кредитов и на 18% в денежном выражении. Рост был обеспечен в том числе повышенным спросом на фоне ожидания усложнения условий получения кредитов по программе льготной семейной ипотеки. Доля льготных программ в денежном выражении снизилась до 61% (-19 п.п. к 3 кв. 2025 г.), а рост объема выдач по рыночной ипотеке при этом составил 137%.
Развитие сервисов, продукта и технологий
В 3 квартале команда Циана продолжила развивать продукт: улучшила поиск, запустила новые сервисы и повысила технологичность платформы.
Качество контента и пользовательский опыт:
Улучшен умный поиск: подсказки под поисковой строкой теперь подстраиваются под интересы конкретного пользователя. Точность понимания запросов на эталонной выборке из 3,5 млн поисков достигла 99%;
Оптимизированы коммуникации: ML-модели на основании пользовательских запросов помогают подбирать более релевантные коммуникации с предложениями компании и риелторов, повышая вероятность целевых действий.
Новые и улучшенные существующие сервисы:
Новый сервис сравнения жилых комплексов, который позволяет сопоставить до 10 проектов по 15 значимым параметрам в одном окне и получить выводы от ИИ;
Расширен функционал проверки данных о недвижимости в Росреестре за счет возможности загружать выписки с мобильных устройств. Это позволило увеличить количество ежедневных проверок на 82%;
Транзакционный сервис «Сделка на Циане» стал точнее определять собственников, готовых работать с агентом и теперь агенты получают на 20% больше таких контактов.
Технологическая платформа:
Внедрён ИИ-ревьюер кода: каждое изменение автоматически проверяется на качество, безопасность и соответствие стандартам. Это не только снижает нагрузку на персонал, но и способствует ускоренному выявлению слабых мест и повышению надёжности сервисов;
После отчетного периода:
С 8 по 11 октября 2026 года были повреждены площадки инфраструктурного партнера Циана. Сайт был недоступен некоторое время, однако его работа была восстановлена в кратчайшие сроки. Клиентские данные сохранены в полном объеме;
Сейчас данные платформы зарезервированы в шести дата-центрах разных провайдеров. В дополнение создан один «холодный» бэкап в седьмом дата-центре. В планах Компании - продолжить усиление гео-распределенной инфраструктуры и развернуть три активные зоны.
Результаты за третий квартал и девять месяцев 2026 года
Динамика выручки
Распределение выручки за указанные периоды по сегментам:
млн руб. | 3 кв. 2026 | 3 кв. 2025 | изм., % | 9 мес. 2026 | 9 мес. 2025 | изм., % |
Совокупная выручка | 4 749 | 4 086 | 16,2% | 13 069 | 10 992 | 18,9% |
Основной бизнес, в том числе | 4 618 | 3 938 | 17,3% | 12 695 | 10 570 | 20,1% |
Выручка от размещения объявлений | 2 265 | 1 943 | 16,6% | 6 409 | 5 599 | 14,5% |
Выручка от лидогенерации | 1 493 | 1 336 | 11,8% | 4 035 | 3 414 | 18,2% |
Выручка от медийной рекламы | 551 | 407 | 35,4% | 1 525 | 1 138 | 34,0% |
Прочая выручка Основного бизнеса | 309 | 252 | 22,6% | 726 | 419 | 73,3% |
Прочая выручка (Транзакционный бизнес) | 131 | 148 | (11,5%) | 374 | 422 | (11,4%) |
В 3 квартале 2026 года выручка Основного бизнеса составила 4 618 млн рублей, увеличившись на 17,3% по сравнению с 3 938 млн рублей в 3 квартале 2025 года. За 9 месяцев 2026 года его выручка достигла 12 695 млн руб., показав рост на 20,1% по сравнению с аналогичным периодом прошлого года. Увеличение показателя обусловлено положительной динамикой всех ключевых направлений: выручки от размещения объявлений, лидогенерации и медийной рекламы.
В 3 квартале 2026 года выручка от размещения объявлений выросла на 16,6% (14,5% за 9 месяцев); без учета посуточной аренды выручка от размещения объявлений в сегменте вторичной недвижимости выросла на 18% (19% за 9 месяцев). Рост выручки обусловлен увеличением среднего чека, в том числе за счет внедрения инструментов дифференцированного ценообразования и роста ценности для агентств недвижимости.
Выручка от лидогенерации увеличилась на 11,8% в 3 квартале 2026 года за счет увеличения среднего чека в сочетании с небольшим ростом количества лидов, несмотря на снижение спроса на первичном рынке. За 9 месяцев 2026 года выручка от лидогенерации выросла на 18,2%.
В 3 квартале 2026 года выручка от медийной рекламы увеличилась на 35,4%, а за 9 месяцев 2026 года показатель увеличился на 34,0%. Рост был обусловлен, в основном увеличением годовых контрактов с текущими клиентами, расширением емкости, а также запуском «Циан.Аудитории» - нового сервиса, который позволяет размещать баннеры на сторонних сайтах и в соцсетях с таргетированием на аудиторию Циана.
Прочая выручка Основного бизнеса в 3 квартале 2026 года выросла на 22,6%. За 9 месяцев 2026 года прочая выручка Основного бизнеса выросла на 73,3% год к году. Увеличение этого показателя произошло на фоне развития направления посуточной аренды и перехода от модели классифайда к монетизации бронирований в 2025 году. Также росту способствовало развитие транзакционной модели в вертикалях вторичной недвижимости и новостроек. В 3 квартале 2026 года выручка транзакционной модели в этих вертикалях выросла на 199% год к году, а за 9 месяцев 2026 года рост составил 288%.
9 мес. 2026 | 9 мес. 2025 | изм., % | |
Выручка от размещения объявлений, млн руб. | 6 409 | 5 599 | 14,5% |
Количество объявлений(1), млн | 2,04 | 2,11 | (3,3%) |
Среднесуточная выручка от одного объявления(2), руб. | 11,5 | 9,7 | 18,3% |
Выручка от лидогенерации, млн руб. | 4 035 | 3 414 | 18,2% |
Количество лидов застройщикам(3), тыс. | 176,6 | 174,9 | 1,0% |
Средняя выручка от одного лида, тыс. руб. | 22,9 | 19,5 | 17,0% |
____________________
(1) Под объявлениями понимается среднесуточное количество объявлений о недвижимости, опубликованных на нашей платформе агентами и частными лицами за определенный период, включая объявления посуточной аренды
(2) Среднесуточная выручка от одного объявления рассчитывается путем деления выручки от размещения объявлений (i) на общее количество объявлений за соответствующий период и (ii) на количество дней в соответствующем периоде
(3) Лиды для застройщиков – количество платных целевых звонков застройщикам, совершенных потенциальными покупателями через нашу платформу за определенный период
Прочая выручка (Транзакционный бизнес)
В 3 квартале 2026 года прочая выручка (Транзакционный бизнес), представленная продуктами Ипотечный маркетплейс и SmartDeal, составила 131 млн руб. против 148 млн руб. годом ранее. За 9 месяцев 2026 года прочая выручка составила 374 млн руб. по сравнению с 422 млн руб. за 9 месяцев 2025 года. Снижение произошло на фоне сокращения количества сделок на первичном рынке столичных регионов. После закрытия Финансовой платформы в 1 квартале 2026 года, Компания работает над новым продуктом и бизнес-моделью в сервисе ипотеки, что также влияет на ограниченный рост направления в этом году.
Операционные расходы
Операционные расходы по-прежнему росли медленнее выручки, что отражает эффект операционного рычага. В 3 квартале 2026 года операционные расходы увеличились на 11,1% и составили 3 493 млн руб. Преимущественно это обусловлено умеренным ростом расходов на маркетинг и персонал. Рост ИТ-расходов и прочих операционных расходов внесли несущественный вклад в совокупный прирост, так как они составляют незначительную долю в совокупных операционных расходах.
Распределение операционных расходов за указанные периоды:
млн руб. | 3 кв. 2026 | 3 кв. 2025 | изм., % | 9 мес. 2026 | 9 мес. 2025 | изм., % |
Операционные расходы | 3 493 | 3 145 | 11,1% | 9 414 | 8 862 | 6,2% |
Расходы на маркетинг | 1 427 | 1 303 | 9,5% | 3 278 | 3 206 | 2,2% |
Расходы на персонал | 1 504 | 1 367 | 10,0% | 4 643 | 4 160 | 11,6% |
ИТ-расходы | 220 | 185 | 18,9% | 585 | 518 | 12,9% |
Амортизация | 86 | 100 | (14,0%) | 262 | 291 | (10,0%) |
Прочие операционные расходы | 256 | 190 | 34,7% | 646 | 687 | (6,0%) |
Маркетинговые расходы в 3 квартале 2026 года увеличились на 9,5% до 1 427 млн руб. (по сравнению с 1 303 млн руб. за аналогичный период 2025 года). Умеренный рост расходов на маркетинг связан с повышением расходов на B2C маркетинг в традиционно активный сезон для бизнеса.
Маркетинговые расходы за 9 месяцев 2026 года увеличились на 2,2% до 3 278 млн руб. по сравнению с 3 206 млн руб. за аналогичный период прошлого года. Как процент от выручки маркетинг составил 25,1% за 9 месяцев 2026 года по сравнению с 29,2% за 6 месяцев 2025 года, что связанно с повышением эффективности и фокусом на ключевые регионы. Снижение доли маркетинговых расходов в выручке также демонстрирует работу сетевого эффекта бизнеса, при котором 87% траффика (в течение 9 месяцев 2026 года в среднем) было органическим.
Расходы на персонал
Расходы на персонал в 3 квартале 2026 года увеличились на 10,0% год к году и составили 1 504 млн руб. Рост, преимущественно, обусловлен пересмотрами компенсации сотрудников с учетом рыночной динамики вознаграждения.
Расходы на персонал за 9 месяцев 2026 года увеличились на 11,6% и составили 4 643 млн руб. Основной причиной роста расходов на заработную плату стали пересмотры компенсации сотрудников с учетом рыночной динамики вознаграждения. Среднесписочная численность персонала остается практически неизменной (снижение на 1,1% год к году). Доля расходов на персонал в выручке составила 35,5% за 9 месяцев 2026 года по сравнению с 37,8% за 9 месяцев 2025 года.
Расходы на информационные технологии
ИТ-расходы в 3 квартале 2026 года выросли на 18,9% до 220 млн руб. Расходы на информационные технологии за 9 месяцев 2026 года увеличились на 12,9% год к году до 585 млн руб. Как процент от выручки ИТ-расходы составили 4,5% по сравнению с 4,7% за 9 месяцев 2026 года. Изменение преимущественно обусловлено плановым увеличением расходов на ИИ, а также ростом расходов на рассылку СМС и производственную инфраструктуру.
Прочие операционные расходы
Прочие операционные расходы в 3 квартале 2026 года увеличились на 34,7% до 256 млн руб. Рост был обусловлен формированием резерва по сомнительным долгам и увеличением переменных расходов, которые растут синхронно с ростом выручки. По состоянию на 30 сентября 2026 года 93,5% дебиторской задолженности Компании не превышает срок 60 дней, доля задолженности свыше 90 дней – 4,4%.
За 9 месяцев 2026 года прочие операционные расходы сократились на 6,0% и составили 646 млн руб. или 4,9% от выручки (по сравнению с 6,3% за 9 месяцев 2025 года) за счет снижения расходов на реструктуризацию.
Прибыль и расходы по налогу на прибыль
Прибыль в 3 квартале 2026 года составила 952 млн руб. по сравнению с 1 056 млн руб. в 3 квартале 2025 года. Динамика прибыли обусловлена в первую очередь снижением финансовых доходов (125 млн руб. против 523 млн руб. годом ранее), что было компенсировано увеличением выручки, опережающим рост операционных расходов (скорректированная EBITDA 1 438 млн руб. против 1 141 млн руб. годом ранее). Эффективная ставка налога на прибыль в 3 квартале 2026 года увеличилась до 31,1% по сравнению с 27,4% в 3 квартале 2025 года в связи с увеличением доли расходов, не принимаемых к налогообложению.
Прибыль за 9 месяцев 2026 года составила 2 997 млн руб. по сравнению с 2 063 млн руб. за 9 месяцев 2025 года – рост 45,3% год к году. Динамика прибыли преимущественно обусловлена отсутствием убытка от курсовых разниц (чистый убыток в размере 0 млн руб. против чистого убытка в размере 586 млн руб. годом ранее за счет завершения реструктуризации и конвертации большинства денежных средств в рубли). Эффективная ставка налога на прибыль за 9 месяцев 2026 года уменьшилась до 28,5% по сравнению с 30,9% за 9 месяцев 2025 года в связи с завершением реструктуризации и уменьшением в 2026 году не принимаемых к налогообложению консультационных и иных расходов.
Денежные средства и их эквиваленты
Чистый операционный денежный поток за 9 месяцев 2026 года уменьшился на 1,9% год к году до 3 671 млн руб. Динамика показателя связана со следующими факторами:
Эффект высокой базы по чистому операционному денежному потоку за 9 месяцев 2025 года, ввиду изменения схемы оплаты поставщикам в этом периоде для более эффективного использования оборотного капитала.
Выплаты процентного дохода сократились ввиду существенного снижения баланса денежных средств после выплат дивидендов и выкупа собственных акций у акционеров.
Баланс денежных средств за 9 месяцев 2026 года уменьшился на 2 464 млн руб. по сравнению с концом 2025 года и составил 3 656 млн рублей. Выплата дивидендов в размере 4 633 млн руб. и выкуп акций в размере 1 224 млн руб. были частично компенсированы притоком денежных средств от операционной деятельности.
млн руб. | 9 мес. 2026 | 9 мес. 2025 | изм., % |
Денежные средства и их эквиваленты на 31.12 | 6 120 | 9 220 | (33,6%) |
Чистый операционный денежный поток | 3 671 | 3 743 | (1,9%) |
Скорректированная EBITDA | 4 159 | 2 759 | 50,7% |
Расходы на реструктуризацию | (55) | (179) | (69,3%) |
Изменения в оборотном капитале | 22 | 763 | (97,1%) |
Налог на прибыль уплаченный | (1 062) | (973) | 9,1% |
Чистый процентный доход полученный | 562 | 1 371 | (59,0%) |
Начисление резерва по ожидаемым кредитным убыткам | 45 | 2 | 2150,0% |
Приобретение основных средств и нематериальных активов | (243) | (122) | 99,2% |
Приобретение дочернего предприятия за вычетом приобретенных денежных средств | - | (98) | (100,0%) |
Выплата займов работниками | - | 7 | (100,0%) |
Погашение основной суммы обязательств по аренде | (34) | (27) | 25,9% |
Дивиденды выплаченные | (4 633) | - | 100,0% |
Выкуп собственных акций у акционеров | (1 224) | - | 100,0% |
Влияние изменений валютных курсов на денежные средства и их эквиваленты | (1) | (652) | (99,8%) |
Денежные средства и их эквиваленты на 30.09 | 3 656 | 12 071 | (69,7%) |
Контактная информация для инвесторов:
Ольга Минеева
Социальные сети для инвесторов:
для инвесторов и аналитиков
Контактная информация для СМИ:
Денис Кузнецов
EM
О Циан
Циан — ведущая цифровая платформа операций с недвижимостью на крупном и растущем рынке недвижимости. Компания представлена на всей территории России и занимает лидирующие позиции в ключевых регионах страны. Циан обладает мощным сетевым эффектом и открывает миллионам покупателей и арендаторов доступ к широкой базе актуальных объявлений о продаже всех типов недвижимости: жилой и коммерческой, первичной и вторичной, городской и загородной. Циан входит в число 15 самых популярных ресурсов объявлений о недвижимости в мире по показателям посещаемости (на основе данных SimilarWeb по состоянию на 01.09.26). 25-летняя экспертиза и специализация на рынке недвижимости сформировали высокий уровень доверия к бренду, благодаря которому 8 из 10 человек в Москве и Санкт-Петербурге выбирают и покупают квартиру с помощью Циана. Благодаря собственной высокотехнологичной платформе и глубокому пониманию российского рынка недвижимости Компания предоставляет своим клиентам и пользователям комплексные услуги, помогая им в решении множества проблем, связанных с поиском и приобретением жилой и коммерческой недвижимости.
Заявления прогнозного характера
В настоящем пресс-релизе содержатся заявления прогнозного характера. Прямые или подразумеваемые утверждения, содержащиеся в настоящем пресс-релизе, которые не являются констатацией свершившегося факта, считаются заявлениями прогнозного характера, в том числе, помимо прочего, заявления относительно финансовых перспектив Компании на 2026 год и долгосрочной стратегии роста, все заявления, касающиеся выплаты специальных дивидендов и рыночного выкупа акций МКПАО «Циан», включая их размер, сроки или любые иные параметры, а также любые заявления, включающие слова «план», «полагать», «ожидать», «цель», «намереваться», «надеяться», «возможно», «предполагать», «оценивать», «планировать», «прогнозировать», «будет», «может быть», «вероятно», «должен», «был бы», «мог бы» и другие слова и термины с аналогичным значением или их отрицательные формы. Прогнозные заявления не являются обещаниями или гарантиями и сопряжены с известными и неизвестными рисками и факторами неопределенности, которые могут привести к тому, что фактические результаты будут существенно отличаться от прогнозируемых, включая, помимо прочего, негативное влияние ряда геополитических факторов и связанных с ними событий; способность Компании сохранять ведущие позиции на рынке, особенно в Москве, Санкт-Петербурге и некоторых других регионах, а также способность выйти на лидирующие позиции на рынке в некоторых других регионах и сохранить их; способность эффективно конкурировать с существующими и новыми отраслевыми игроками на российском рынке объявлений о недвижимости; высокую зависимость Компании от своих брендов и репутации; потенциальную неспособность адаптироваться к существенным изменениям в сделках с недвижимостью или спроса на услуги на определенных российских географических рынках; спады на российском рынке недвижимости и общие экономические условия в России; влияние на деятельность Компании отмены или каких-либо изменений в государственной программе субсидирования ипотеки или других программах государственной поддержки; массовое распространение критических ситуаций, связанных со здоровьем населения, стихийных бедствий или других катастрофических событий, которые могут ограничить способность Компании осуществлять свою деятельность в обычном режиме; способность Компании устанавливать и поддерживать важные отношения с клиентами и рядом других лиц; неспособность установить и поддерживать надлежащий и эффективный внутренний контроль над финансовой отчетностью; неспособность устранить существующие недостатки, выявленные в средствах внутреннего контроля над финансовой отчетностью Компании, включая общие средства контроля информационных технологий; новый или действующий нормативный акт в области конфиденциальности данных, защиты данных или других областях, а также другие важные факторы, рассмотренные в разделе 1.9 Отчета эмитента эмиссионных ценных бумаг МКПАО «Циан» за 6 месяцев 2026 года.
Хотя Группа считает, что при составлении любого прогнозного заявления ее соответствующие ожидания основаны на разумных предположениях, любое прогнозное заявление содержит неопределенности, которые могут привести к тому, что фактические результаты будут существенно отличаться от прогнозируемых в заявлении прогнозного характера.
Группа не делает никаких заверений, гарантий или прогнозов относительно того, что результаты, ожидаемые в таких прогнозных заявлениях, будут достигнуты, и такие прогнозные заявления в каждом случае представляют собой лишь один из многих возможных сценариев и не должны рассматриваться как наиболее вероятный или стандартный сценарий. Соответственно, акционерам компании не следует чрезмерно полагаться на эти прогнозные заявления.
Представленные в настоящем пресс-релизе заявления прогнозного характера действительны только по состоянию на день его публикации, и, соответственно, не следует чрезмерно полагаться на их содержание. Публикация настоящего пресс-релиза не означает принятия на себя каких-либо обязательств или обязанностей по актуализации или пересмотру содержащихся в нем заявлений прогнозного характера, будь то на основании получения новой информации, будущих событий или иным образом, за исключением случаев, предусмотренных действующим законодательством.
Три месяца, закончившиеся 30 сентября | ||||
2026 года | 2025 года | |||
Выручка | 4 749 | 4 086 | ||
Операционные расходы: | ||||
Расходы на маркетинг | (1 427) | (1 303) | ||
Расходы на персонал | (1 504) | (1 367) | ||
ИТ-расходы | (220) | (185) | ||
Амортизация | (86) | (100) | ||
Прочие операционные расходы | (256) | (190) | ||
Итого операционные расходы | (3 493) | (3 145) | ||
Операционная прибыль | 1 256 | 941 | ||
Финансовые расходы | (1) | (2) | ||
Финансовые доходы | 126 | 525 | ||
Расход от курсовых разниц | 1 | (9) | ||
Прибыль до налогообложения | 1 382 | 1 455 | ||
Расход по налогу на прибыль | (430) | (399) | ||
Прибыль за отчетный период | 952 | 1 056 | ||
Общий совокупный доход за отчетный период | 952 | 1 056 | ||
Причитающийся: | ||||
Акционерам материнской компании | 895 | 975 | ||
Держателям неконтролирующих долей | 57 | 81 | ||
Прибыль на акцию, руб. | ||||
Базовая прибыль на акцию, причитающаяся акционерам материнской компании | 13,25 | 14,59 | ||
Разводненная прибыль на акцию, причитающаяся акционерам материнской компании | 13,00 | 14,19 | ||
(1) Результаты 3 кв. 2025 г. и 3 кв. 2026 г. неаудированные
Девять месяцев, закончившиеся 30 сентября | ||||
2026 года | 2025 года | |||
Выручка | 13 069 | 10 992 | ||
Операционные расходы: | ||||
Расходы на маркетинг | (3 278) | (3 206) | ||
Расходы на персонал | (4 643) | (4 160) | ||
ИТ-расходы | (585) | (518) | ||
Амортизация | (262) | (291) | ||
Прочие операционные расходы | (646) | (687) | ||
Итого операционные расходы | (9 414) | (8 862) | ||
Операционная прибыль | 3 655 | 2 130 | ||
Финансовые расходы | (5) | (19) | ||
Финансовые доходы | 542 | 1 460 | ||
Расход от курсовых разниц | — | (586) | ||
Прибыль до налогообложения | 4 192 | 2 985 | ||
Расход по налогу на прибыль | (1 195) | (922) | ||
Прибыль за отчетный период | 2 997 | 2 063 | ||
Общий совокупный доход за отчетный период | 2 997 | 2 063 | ||
Причитающийся: | ||||
Акционерам материнской компании | 2 822 | 1 904 | ||
Держателям неконтролирующих долей | 175 | 159 | ||
Прибыль на акцию, руб. | ||||
Базовая прибыль на акцию, причитающаяся акционерам материнской компании | 41,65 | 30,96 | ||
Разводненная прибыль на акцию, причитающаяся акционерам материнской компании | 40,79 | 29,82 | ||
(1) Результаты за 9 мес. 2025 г. и 9 мес. 2026 г. неаудированные
30 сентября 2026 года | 31 декабря 2025 года | |||
Активы | ||||
Внеоборотные активы | ||||
Основные средства | 166 | 94 | ||
Активы в форме права пользования | 37 | 58 | ||
Гудвил | 942 | 942 | ||
Нематериальные активы | 1 097 | 1 190 | ||
Отложенные налоговые активы | 271 | 299 | ||
Прочие внеоборотные активы | 7 | 7 | ||
Итого внеоборотные активы | 2 520 | 2 590 | ||
Оборотные активы | ||||
Авансы выданные и расходы будущих периодов | 174 | 140 | ||
Торговая и прочая дебиторская задолженность | 1 275 | 810 | ||
Предоплата по налогу на прибыль | 10 | 146 | ||
Денежные средства и их эквиваленты | 3 656 | 6 120 | ||
Прочие оборотные активы | 257 | 266 | ||
Итого оборотные активы | 5 372 | 7 482 | ||
Итого активы | 7 892 | 10 072 | ||
Собственный капитал и обязательства | ||||
Собственный капитал | ||||
Уставный капитал | 3 | 3 | ||
Добавочный капитал | 8 761 | 8 487 | ||
Казначейские акции | (1 225) | — | ||
Резерв по выплатам на основе акций | 329 | 368 | ||
Накопленный убыток | (4 455) | (3 637) | ||
Собственный капитал, причитающийся акционерам материнской компании | 3 413 | 5 221 | ||
Неконтролирующая доля участия | 366 | 730 | ||
Итого собственный капитал | 3 779 | 5 951 | ||
Обязательства | ||||
Долгосрочные обязательства | ||||
Обязательства по аренде | 4 | 22 | ||
Отложенные налоговые обязательства | 128 | 173 | ||
Итого долгосрочные обязательства | 132 | 195 | ||
Краткосрочные обязательства | ||||
Обязательства по договорам с покупателями | 1 120 | 1 247 | ||
Торговая и прочая кредиторская задолженность | 1 918 | 1 344 | ||
Налог на прибыль к уплате | 83 | 69 | ||
Прочие налоги к уплате | 824 | 1 223 | ||
Обязательства по аренде | 36 | 43 | ||
Итого краткосрочные обязательства | 3 981 | 3 926 | ||
Итого обязательства | 4 113 | 4 121 | ||
Итого собственный капитал и обязательства | 7 892 | 10 072 | ||
(1) Результаты на 30.09.2026 неаудированные Консолидированный отчет о движении денежных средств (в млн руб.)(1)
Девять месяцев, закончившиеся 30 сентября | |||
2026 года | 2025 года | ||
Денежные средства от операционной деятельности | |||
Прибыль до налогообложения | 4 192 | 2 985 | |
Корректировки: | |||
Амортизация | 262 | 291 | |
Расходы по выплатам работникам на основе акций | 187 | 159 | |
Финансовые доходы | (542) | (1 460) | |
Финансовые расходы | 5 | 19 | |
Чистый расход от курсовых разниц | — | 586 | |
Начисление резерва под ожидаемые кредитные убытки | 45 | 2 | |
Изменения в оборотном капитале: | |||
Увеличение торговой и прочей дебиторской задолженности | (536) | (241) | |
Уменьшение / (увеличение) авансов выданных и расходов будущих периодов | (3) | 61 | |
Уменьшение / (увеличение) прочих активов | 9 | 9 | |
Увеличение торговой и прочей кредиторской задолженности | 516 | 580 | |
Увеличение / (уменьшение) обязательств по договорам с покупателями | (127) | 81 | |
Увеличение прочих обязательств | 163 | 273 | |
Денежные средства от операционной деятельности | 4 171 | 3 345 | |
Налог на прибыль уплаченный | (1 062) | (973) | |
Проценты полученные | 567 | 1 410 | |
Проценты уплаченные | (5) | (39) | |
Чистый поток денежных средств от операционной деятельности | 3 671 | 3 743 | |
Денежные средства от инвестиционной деятельности | |||
Приобретение дочернего предприятия за вычетом приобретенных денежных средств | — | (98) | |
Приобретение основных средств | (140) | (44) | |
Приобретение нематериальных активов | (103) | (78) | |
Размещение депозитов со сроком погашения свыше 3-x месяцев | — | (5 558) | |
Возврат депозитов со сроком погашения свыше 3-x месяцев | — | 5 558 | |
Выплата займов работниками | — | 7 | |
Чистый поток денежных средств, использованных в инвестиционной деятельности | (243) | (213) | |
Денежные средства от финансовой деятельности | |||
Погашение основной суммы обязательств по аренде | (34) | (27) | |
Дивиденды выплаченные | (4 633) | — | |
Собственные акции, выкупленные у акционеров | (1 224) | — | |
Чистый поток денежных средств, использованных в финансовой деятельности | (5 891) | (27) | |
Чистое увеличение / (уменьшение) денежных средств и их эквивалентов | (2 463) | 3 503 | |
Денежные средства и их эквиваленты на начало периода | 6 120 | 9 220 | |
Влияние изменений валютных курсов на денежные средства и их эквиваленты | (1) | (652) | |
Денежные средства и их эквиваленты на конец периода | 3 656 | 12 071 | |
(1) Результаты за 9 мес. 2025 г. и 9 мес. 2026 г. неаудированные Финансовые показатели, не относящиеся к МСФО, и дополнительная финансовая информация
Использование финансовых показателей, не относящихся к МСФО
Мы используем скорректированную EBITDA, рентабельность по скорректированной EBITDA, скорректированную EBITDA Основного бизнеса, рентабельность Основного бизнеса по скорректированной EBITDA и скорректированную EBITDA Транзакционного бизнеса в качестве финансовых показателей, не относящихся к МСФО, при оценке операционной деятельности Компании и в финансовых коммуникациях.
Рентабельность по скорректированной EBITDA и рентабельность Основного бизнеса по скорректированной EBITDA не являются показателями МСФО. Эти не относящиеся к МСФО финансовые показатели не следует рассматривать отдельно или в качестве альтернативы либо замены прибыли за период, что является наиболее прямо сопоставимым показателем по МСФО, или другого показателя финансовой деятельности, рассчитанного и представленного в соответствии с МСФО. Как аналитические инструменты, скорректированная EBITDA, рентабельность по скорректированной EBITDA, скорректированная EBITDA Основного бизнеса, рентабельность Основного бизнеса по скорректированной EBITDA и скорректированная EBITDA Транзакционного бизнеса имеют ряд ограничений, в том числе:
они не включают расходы на амортизацию основных средств, нематериальных активов и активов в форме права пользования, и, хотя это неденежные расходы, в будущем, возможно, потребуется замена амортизируемых активов, что увеличит потребности Компании в денежных средствах;
они не отражают убыток (прибыль) от курсовых разниц, который (которая) уменьшает (увеличивает) объем денежных средств, имеющихся в распоряжении Компании;
они не включают финансовые доходы и расходы, которые увеличивают (уменьшают) объем денежных средств, имеющихся в распоряжении компании;
они не отражают выплаты налога на прибыль, которые уменьшают размер денежных средств, имеющихся в распоряжении Компании;
они не отражают расходы на вознаграждение на основе акций и, соответственно, не включают все расходы Компании на персонал; и
другие компании, включая работающие в той же отрасли, могут рассчитывать эти показатели иначе, что снижает их полезность в качестве сравнительных показателей.
В приведенных ниже таблицах приводится подробная сверка каждого используемого Компанией финансового показателя, не относящегося к МСФО, с наиболее сопоставимым финансовым показателем по МСФО.
3 кв. 2026 | 3 кв. 2025 | 9 мес. 2026 | 9 мес. 2025 | ||||
Прибыль за отчетный период | 952 | 1 056 | 2 997 | 2 063 | |||
Расходы по налогу на прибыль | 430 | 399 | 1 195 | 922 | |||
Прибыль до налога на прибыль | 1 382 | 1 455 | 4 192 | 2 985 | |||
Амортизация | 86 | 100 | 262 | 291 | |||
Финансовые доходы, нетто(2) | (125) | (523) | (537) | (1 441) | |||
Расходы от курсовых разниц | (1) | 9 | - | 586 | |||
Выплаты на основе акций | 72 | 71 | 187 | 159 | |||
Расходы на реструктуризацию | 24 | 29 | 55 | 179 | |||
Скорректированная EBITDA(3) | 1 438 | 1 141 | 4 159 | 2 759 | |||
Рентабельность по скорректированной EBITDA(4) | 30,3% | 27,9% | 31,8% | 25,1% |
(1) Результаты неаудированные
(2) Включает финансовые расходы и финансовые доходы за соответствующие периоды
(3) Определяется как прибыль за период, скорректированная на исключение расходов по налогу на прибыль, финансовых расходов, финансового дохода, чистого расхода/(дохода) от курсовых разниц, амортизации основных средств, нематериальных активов и активов в форме права пользования, выплат на основе акций по долгосрочным программам мотивации и прочих неоперационных расходов / (доходов)
(4) Определяется как скорректированная EBITDA, разделенная на выручку за соответствующие периоды