Аналитики «Циана», ведущей цифровой платформы операций с недвижимостью в России, подвели итоги 3 квартала 2026 г. на вторичном рынке крупных городов РФ. Продажи оказались на 18% выше среднемесячных значений 2 квартала, цены увеличились на 3%, а объём предложения снизился сразу на 10%.
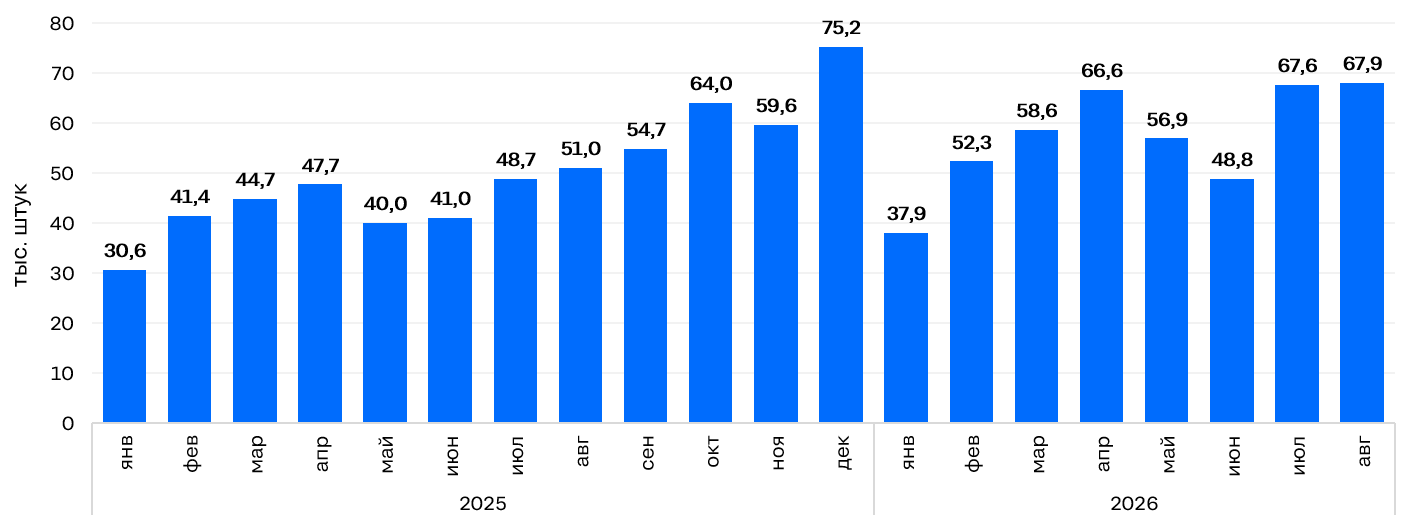
Среднемесячные продажи в 3 квартале 2026 г. оказались на 18% выше, чем во 2 квартале и на 32% выше, чем в 3 квартале прошлого года.
Активность достигла рекордно высоких для последних двух лет (за которые есть данные) значений – выше продажи были только в декабре 2025 г. Играет роль и постепенное снижение ключевой ставки (реализуется отложенный спрос), и сохраняющийся переток спроса с рынка новостроек, который возник из-за ценового разрыва, уменьшения доли лотов с отделкой у застройщиков, большого объёма современного жилья от инвесторов (19% от всего предложения – в домах, сданных за последние 5 лет). Пока ключевая ставка ЦБ будет держаться на заградительном уровне, повышенная востребованность готового жилья сохранится.
Положительная динамика за квартал зафиксирована во всех 40 анализируемых локациях. Наибольший рост в Набережных Челнах, Чебоксарах и Ставрополе – более чем на треть относительно среднемесячных продаж 2 квартала.
Спрос в крупных городах РФ (число сделок)
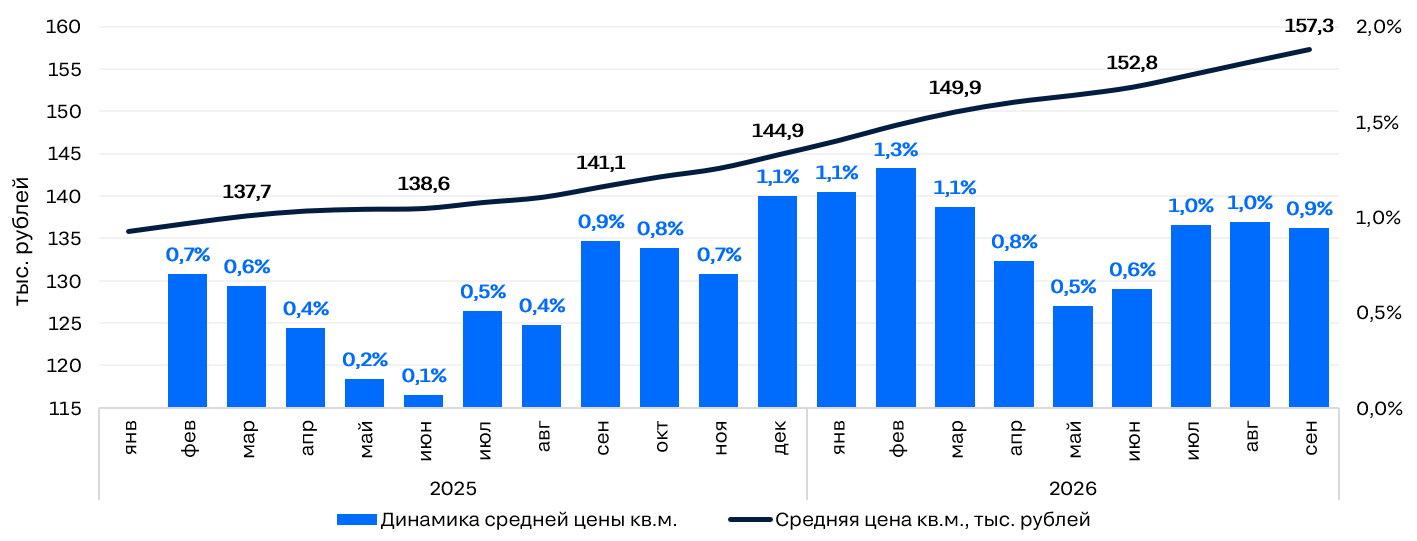
В 3 квартале на вторичном рынке сохраняется рост цен предложения, причём темпы ускорились относительно 2 квартала. За 3 месяца «квадрат» подорожал в среднем на 2,9%. Это выше, чем на первичном рынке (там +1,3%). Хорошие продажи подталкивают продавцов к повышению цен, из экспозиции быстрее уходят более доступные лоты, в продаже появляется больше объектов в современных корпусах (где расценки выше).
В 2026 г. складывается уникальная для последних лет ситуация, когда вторичка дорожает быстрее новостроек. В результате этого сокращается ценовой разрыв между сегментами: в конце 3 квартала первичка в среднем на 20% дороже вторички, в конце 2 квартала – на 22%, а год назад – на 25%.
Положительная динамика цен относительно 2 квартала зафиксирована в 37 локациях из 40 анализируемых. Максимальные темпы роста в Ижевске (+10%), Красноярске и Кирове (по +6,7%). В Москве квадратный метр стал дороже на 4,1%. В Краснодаре, Новокузнецке и Сочи динамика слабоотрицательная (-0,8-2% за квартал).
Относительно сентября 2025 г. цены на вторичке выше в среднем на 11%, а в новостройках – на 8%.
Средняя цена квадратного метра в крупных городах РФ
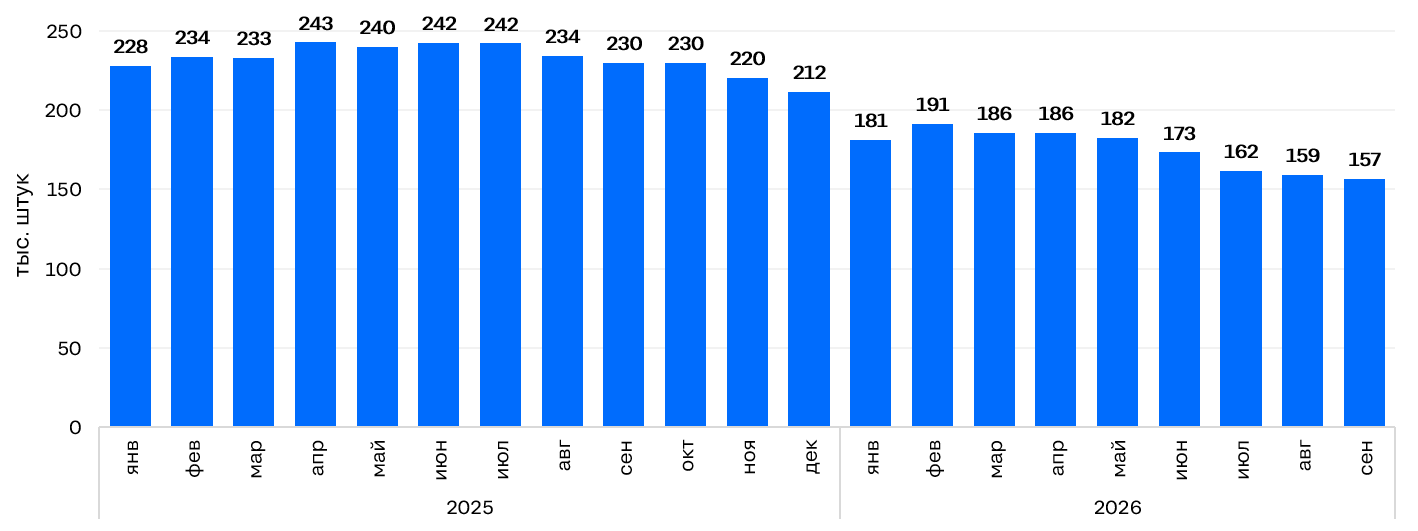
Объём предложения в 3 квартале продолжил снижаться. Суммарно по 40 локациям выбор относительно конца 2 квартала стал меньше на 10%. Такая динамика – результат роста активности на рынке.
Выбор сократился в 36 локациях из 40, наиболее сильно – в Ярославле, Сочи и Кирове (на 23-36%). В Москве снижение на 3%.
Число лотов в продаже – минимальное за всю историю сопоставимых наблюдений. В некоторых локациях снижение выбора уже выступает фактором, ограничивающим спрос (например, в Санкт-Петербурге).
Объём предложения в крупных городах РФ
«Восстановление спроса и сделок при снижении предложения на вторичном рынке толкают цены вверх. В 4 квартале ожидаем сохранения темпов роста на 0,8-1% в месяц, – комментирует Александр Гарбузов, директор направления вторичной недвижимости «Циана». – Повышение доступности рыночной ипотеки, сезонные факторы и возможное ужесточение семейной программы на рынке новостроек могут способствовать дальнейшему увеличению активности в сегменте».
Приложение
Локация | Средняя цена кв.м., сентябрь 2026 г., | Динамика средней цены кв. м | |
За год | За квартал | ||
Барнаул | 146,2 | 14% | 3,2% |
Владивосток | 209,7 | 12% | 2,3% |
Волгоград | 117,8 | 11% | 1,5% |
Воронеж | 129,5 | 13% | 2,9% |
Екатеринбург | 164,6 | 10% | 2,2% |
Ижевск | 131,4 | 25% | 10,0% |
Иркутск | 163,3 | 10% | 1,7% |
Казань | 227,8 | 12% | 2,1% |
Калининград | 159,3 | 7% | 1,9% |
Кемерово | 120,7 | 5% | 1,5% |
Киров | 137,8 | 27% | 6,7% |
Краснодар | 144,7 | 0% | -0,8% |
Красноярск | 155,3 | 16% | 6,7% |
Ленинградская область | 150,0 | 16% | 3,5% |
Москва | 428,1 | 14% | 4,1% |
Московская область | 195,8 | 16% | 5,4% |
Набережные Челны | 135,6 | 13% | 3,4% |
Нижний Новгород | 189,9 | 15% | 3,0% |
Новокузнецк | 94,5 | -3% | -0,8% |
Новосибирск | 156,6 | 12% | 3,8% |
Омск | 128,3 | 9% | 2,6% |
Оренбург | 107,2 | 14% | 2,1% |
Пенза | 107,2 | 11% | 1,0% |
Пермь | 138,0 | 15% | 2,6% |
Ростов-на-Дону | 144,5 | 2% | 2,6% |
Рязань | 123,3 | 17% | 4,5% |
Самара | 151,1 | 15% | 4,4% |
Санкт-Петербург | 290,8 | 18% | 3,6% |
Саратов | 119,6 | 13% | 4,2% |
Сочи | 307,9 | -6% | -2,0% |
Ставрополь | 121,7 | 12% | 2,4% |
Тольятти | 112,4 | 13% | 3,3% |
Томск | 134,4 | 8% | 2,7% |
Тюмень | 135,3 | 5% | 1,0% |
Ульяновск | 107,2 | 14% | 3,3% |
Уфа | 147,5 | 10% | 2,9% |
Хабаровск | 162,9 | 15% | 2,1% |
Чебоксары | 142,2 | 18% | 3,1% |
Челябинск | 127,6 | 15% | 3,9% |
Ярославль | 122,7 | 15% | 5,1% |
Все локации | 157,3 | 11% | 2,9% |
Методика
Число сделок, средние цены и объём активного предложения рассчитаны по 40 крупнейшим рынкам. На конец сентября данные по сделкам доступны за январь-август 2026 г.