Аналитики «Циана», ведущей в России цифровой платформы операций с недвижимостью, подвели итоги 3 квартала 2026 г. на рынке новостроек. Продажи оказались на 11% выше среднемесячных значений 2 квартала, цены продолжают стагнировать, а объём предложения снизился на 2%.
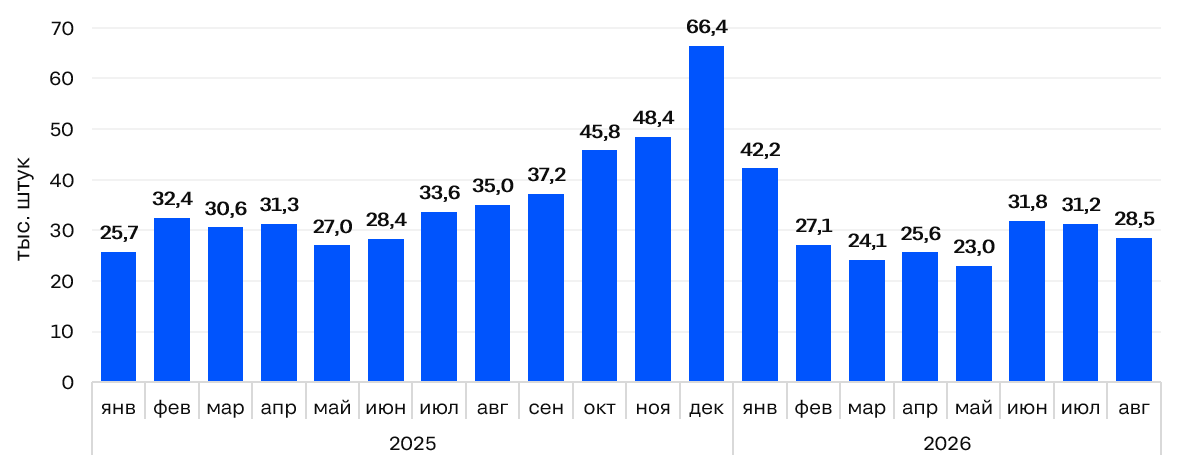
Спрос в 3 квартале 2026 г. вырос относительно 2 квартала – среднемесячные темпы продажи оказались на 11% выше. Локальный рост в июле обеспечили, в т.ч., отложенные регистрации июньских сделок (тогда было увеличение активности перед возможным ужесточением семейной ипотеки).
По сравнению с 3 кварталом прошлого года среднемесячное число сделок ниже на 15%.
Ажиотажного спроса перед очередными ожидаемыми изменениями в семейной программе пока что нет. На стыке августа и сентября в РФ выдавали по 7,5-8,5 тыс. льготных кредитов в неделю. Это больше, чем в июле и первой половине августа (тогда по 5-7 тыс. в неделю), но почти в 2 раза меньше, чем на стыке июня и июля, и на 20% меньше, чем год назад. К концу месяца количество выдач может подрасти, но пока восходящей динамики нет (в первую неделю сентября показатели даже ниже, чем в конце августа).
Просмотры объявлений на Циане в сентябре оказались на треть выше, чем в летние месяцы, но до ажиотажного уровня ещё далеко (они на 5% ниже, чем в начале года, на четверть меньше, чем год назад). Рост по сравнению с июнем-августом укладывается в стандартную сезонная динамика.
Всё заметнее становятся выдачи по рыночным условиям, но пока ставки остаются слишком высокими для того, чтобы кардинально изменить ситуацию на рынке.
Спрос (число ДДУ) в крупных городах РФ
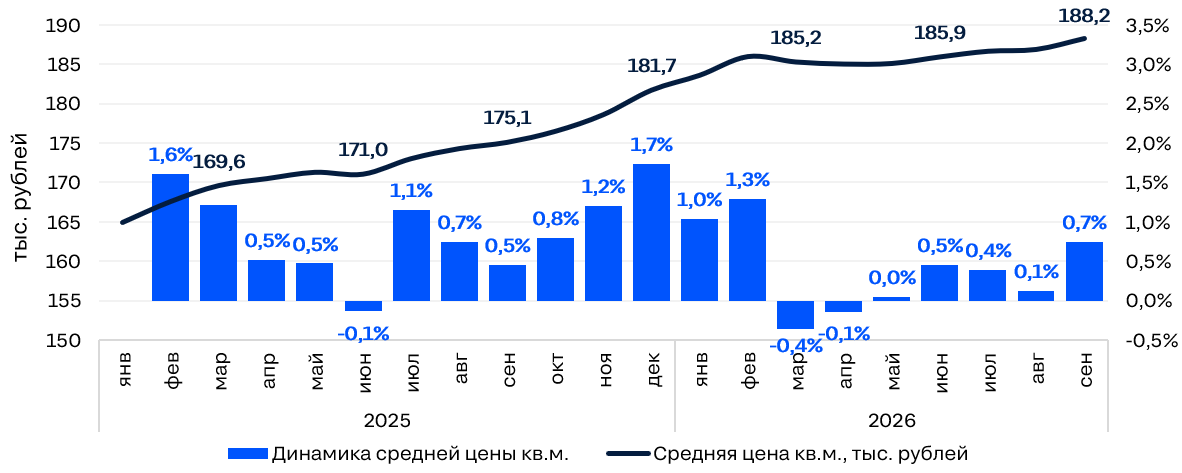
С марта текущего года на рынке наблюдается ценовая стагнация. На фоне слабого спроса застройщики не рискуют повышать цены. Они предоставляют больше скидок, чаще запускают акции. Больше не фиксируется вывод новинок заметно дороже рынка (в т.ч. из-за смягчения условий по проектному финансированию).
Рост цен в июле-сентябре чуть ускорился относительно 2 квартала (+1,3% против 0,3%). Но это меньше, чем в 3 квартале прошлого года – тогда +2,4%.
Рост более чем на 1% за квартал зафиксирован в 25 локациях из 40 анализируемых, максимальные темпы в Тольятти (+11%), Уфе (+10%) и Оренбурге (+8%). В 4 городах «квадрат» подешевел более чем на 1%: в Новокузнецке (-10%), Краснодаре (-6%), Сочи (-5%) и Рязани (-3%). Ещё в 11 локациях динамика околонулевая, в т.ч. в Москве (+0,6%).
По сравнению с прошлым годом новостройки стали дороже в среднем на 8%, но большая часть этого роста пришлась на период высокого спроса во 2 полугодии 2025 г.
Средняя цена квадратного метра в крупных городах РФ
Вновь замедлился вывод новых ЖК: в агломерациях Москвы и Санкт-Петербурга новинки выходили со «скоростью» 510 тыс. кв.м. в месяц против 750 тыс. кв.м. во 2 квартале, в регионах – со «скоростью» 1110 тыс. кв.м. в месяц против 1190 тыс кв.м. во 2 квартале.
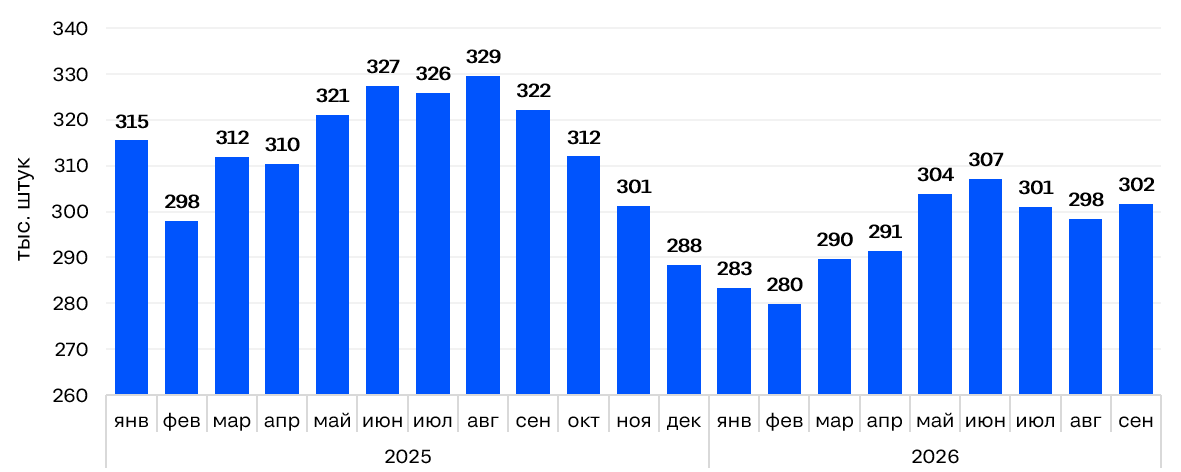
В совокупности с ростом сделок это привело к снижению объёма активного предложения на 2% относительно конца 2 квартала.
В городах динамика разнонаправленная. В половине локаций выбор продолжил увеличиваться, как и во 2 квартале, в половине перешёл к снижению (в т.ч. в Москве -2%, в Санкт-Петербурге -3%). Наибольшее снижение в Саратове, Новокузнецке и Чебоксарах (более чем на четверть).
По сравнению с концом 3 квартала 2025 г. объём предложения ниже на 6%. Резкое сокращение выбора произошло в конце 2025 г. на фоне роста продаж.
Объём предложения в крупных городах РФ
«В 3 квартале 2026 г. продажи в сегменте новостроек увеличились по сравнению со 2 кварталом (+11%), но остались на достаточно низком уровне относительно прошлого года (-15% к 3 кв. 2025 г.), – комментирует Артём Глебов, директор направления первичной недвижимости «Циана». – В 4 квартале с одной стороны, спрос может быть ограничен новыми условиями семейной программы, с другой, продолжит восстанавливаться из-за сезонных факторов и увеличения доступности рыночной ипотеки».
Приложение
Локация | Средняя цена кв.м., сентябрь 2026 г., | Динамика средней цены кв. м | |
За год | За квартал | ||
Барнаул | 211,2 | 14% | 1,4% |
Владивосток | 209,5 | 0% | 1,8% |
Волгоград | 139,2 | 1% | 2,8% |
Воронеж | 158,3 | 8% | 0,9% |
Екатеринбург | 184,0 | 7% | 0,2% |
Ижевск | 149,9 | 17% | 2,6% |
Иркутск | 200,8 | 14% | 2,7% |
Казань | 261,5 | 3% | -1,0% |
Калининград | 159,4 | 5% | 2,1% |
Кемерово | 161,4 | 12% | 2,7% |
Киров | 156,3 | 18% | 2,2% |
Краснодар | 163,9 | -2% | -5,6% |
Красноярск | 154,5 | 10% | 1,4% |
Ленинградская область | 193,9 | 10% | 4,4% |
Москва | 496,0 | 13% | 0,6% |
Московская область | 230,0 | 13% | 0,0% |
Набережные Челны | 181,6 | 10% | 0,9% |
Нижний Новгород | 224,3 | 5% | 0,7% |
Новокузнецк | 140,9 | -6% | -9,6% |
Новосибирск | 184,3 | 13% | 6,0% |
Омск | 163,7 | 8% | 2,0% |
Оренбург | 115,7 | 0% | 7,7% |
Пенза | 117,4 | 3% | 2,5% |
Пермь | 176,5 | 9% | -0,8% |
Ростов-на-Дону | 179,3 | 13% | 2,3% |
Рязань | 141,0 | 12% | -3,2% |
Самара | 181,9 | 14% | 5,4% |
Санкт-Петербург | 350,2 | 22% | 1,6% |
Саратов | 119,5 | 3% | -0,3% |
Сочи | 403,6 | -8% | -5,2% |
Ставрополь | 127,8 | 17% | 2,7% |
Тольятти | 150,3 | 2% | 11,0% |
Томск | 159,4 | -9% | 0,4% |
Тюмень | 162,6 | 4% | 2,3% |
Ульяновск | 134,8 | 19% | 4,5% |
Уфа | 203,1 | 14% | 9,9% |
Хабаровск | 216,7 | 11% | 2,1% |
Чебоксары | 151,3 | 0% | 4,2% |
Челябинск | 183,6 | 5% | 3,8% |
Ярославль | 129,8 | 11% | -0,8% |
В среднем | 188,2 | 8% | 1,3% |
Методика
Число сделок, средние цены и объём активного предложения рассчитаны по 40 крупнейшим рынкам.